La operadora vuelve a beneficios hasta septiembre, reduce su deuda en 1.600 millones y mejora sus previsiones de caja. Sin embargo, rebaja sus expectativas de crecimiento de ingresos y sus acciones retroceden en el Ibex 35.
Telefónica ha presentado este jueves, 12 de noviembre de 2026, unos resultados que reflejan una mejora de su situación financiera, pero que no han convencido completamente al mercado. La compañía ha obtenido un beneficio neto de 464 millones de euros durante los nueve primeros meses del año, frente a las pérdidas de 1.080 millones registradas en el mismo periodo de 2025.
Pese a esta recuperación, las acciones de Telefónica registraban caídas próximas al 2% durante la sesión bursátil, en una jornada en la que el Ibex 35 se mantenía alrededor de los 20.000 puntos.
La reacción de los inversores pone de manifiesto que la recuperación de los beneficios no es el único factor que determina la valoración de una compañía. La evolución de los ingresos, las expectativas de crecimiento y la capacidad para generar efectivo también resultan determinantes.
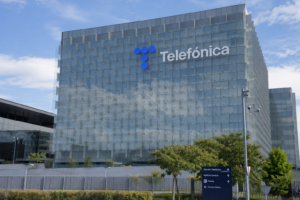
Imagen de archivo de la sede de Telefónica en Madrid. La compañía vuelve a beneficios hasta septiembre de 2026.
Telefónica vuelve a beneficios tras las pérdidas de 2025
Los resultados acumulados hasta septiembre muestran una mejora significativa respecto al ejercicio anterior.
La operadora presidida por Marc Murtra ha registrado un beneficio neto consolidado de 464 millones de euros, mientras que las operaciones continuadas han aportado 1.333 millones, un 21,6% más.
La diferencia entre ambas cifras está relacionada principalmente con las actividades discontinuadas, entre ellas negocios latinoamericanos vendidos o en proceso de desinversión, que han generado un resultado negativo de aproximadamente 870 millones de euros.
Esta distinción resulta importante para interpretar las cuentas. El beneficio consolidado refleja el conjunto de la actividad del grupo, mientras que las operaciones continuadas permiten analizar con mayor precisión la rentabilidad de los negocios que Telefónica mantiene dentro de su estrategia.
La compañía está simplificando su estructura internacional y concentrando recursos en mercados considerados estratégicos, especialmente España, Brasil, Alemania y Reino Unido.
Los resultados de Telefónica en 2026: las cifras principales
Los datos acumulados hasta septiembre permiten identificar las fortalezas y los desafíos del grupo.
| Indicador | Enero-septiembre de 2026 |
|---|---|
| Beneficio neto consolidado | 464 millones € |
| Beneficio de operaciones continuadas | 1.333 millones € |
| Ingresos | 24.825 millones € |
| EBITDA ajustado | 8.846 millones € |
| Flujo de caja libre de operaciones continuadas | 1.963 millones € |
| Deuda financiera neta | 25.186 millones € |
La evolución operativa muestra avances relevantes. El EBITDA ajustado creció un 4,6% en términos reportados y el flujo de caja libre de las operaciones continuadas aumentó un 10,7%.
Además, Telefónica redujo su deuda financiera neta en 1.600 millones de euros desde principios de año.
Estas cifras respaldan la mejora de la rentabilidad y del balance, aunque no eliminan las incertidumbres sobre el crecimiento futuro.
¿Por qué caen las acciones de Telefónica si ha ganado dinero?
La caída bursátil coincide con la publicación de unas cuentas que contienen noticias positivas, pero también señales que el mercado puede interpretar con cautela.
Una de ellas es la revisión de las previsiones de ingresos para 2026.
Telefónica ha reducido su expectativa de crecimiento de ingresos totales para el conjunto del año hasta una horquilla del 1% al 1,5%, frente al rango anterior del 1,5% al 2,5%.
Este ajuste resulta especialmente relevante porque indica que la evolución de la facturación será menos dinámica de lo previsto inicialmente.
Al mismo tiempo, la compañía ha elevado sus objetivos de rentabilidad operativa y generación de caja.
La combinación de ambas circunstancias dibuja un escenario en el que Telefónica espera mejorar la eficiencia y la capacidad de generar efectivo, aunque con un crecimiento de ingresos más moderado.
No puede afirmarse que la rebaja de previsiones sea la única causa de la caída de las acciones. La cotización también depende de las expectativas previas de los inversores, la situación general del mercado y otros factores financieros.
Sin embargo, la revisión de ingresos constituye uno de los elementos que ayudan a interpretar la recepción de los resultados.
La deuda de Telefónica baja hasta 25.186 millones
La reducción del endeudamiento es uno de los avances más relevantes de los resultados presentados.
Telefónica cerró septiembre con una deuda financiera neta de 25.186 millones de euros, después de reducirla en 1.600 millones durante los nueve primeros meses del año.
En comparación con septiembre de 2025, el descenso alcanza el 10,8%.
La ratio de deuda respecto al EBITDA después de arrendamientos se situó en 2,63 veces, frente a las 2,78 veces registradas al cierre de 2025.
Para una empresa intensiva en inversiones como Telefónica, el endeudamiento constituye una variable fundamental.
El despliegue de redes de fibra óptica, la expansión del 5G y la modernización tecnológica requieren inversiones constantes. Una menor carga financiera puede aportar flexibilidad para afrontar esos compromisos y mantener la remuneración al accionista.
No obstante, la reducción de deuda debe mantenerse en el tiempo para consolidarse como una mejora estructural.
Telefónica España registra su mayor crecimiento de ingresos en más de 15 años
El mercado español vuelve a destacar entre los negocios del grupo.
Telefónica España obtuvo unos ingresos de 9.828 millones de euros entre enero y septiembre, un 2,5% más que en el mismo periodo del año anterior.
Según la compañía, se trata del mayor crecimiento registrado para este periodo en más de quince años.
El EBITDA ajustado de la filial española alcanzó los 3.501 millones de euros, con un incremento del 2,3%.
La evolución de España es especialmente importante porque representa uno de los principales mercados del grupo y un componente esencial de su estrategia de generación de caja.
La estabilidad comercial, la evolución de los ingresos por cliente y la capacidad de contener costes serán factores relevantes para determinar si esta mejora puede prolongarse durante los próximos ejercicios.
Telefónica eleva sus previsiones de caja para 2026
Pese a reducir las expectativas de crecimiento de ingresos, la compañía ha mejorado sus objetivos financieros relacionados con la rentabilidad y la generación de efectivo.
Telefónica espera ahora un crecimiento del EBITDA ajustado ligeramente superior al 2,5%, mientras que prevé que el flujo de caja operativo ajustado después de arrendamientos avance más del 3,5%.
También ha elevado su previsión de flujo de caja libre anual hasta aproximadamente 3.100 millones de euros, frente a los 3.000 millones estimados anteriormente.
El flujo de caja libre constituye una referencia importante para los accionistas porque muestra la capacidad del negocio para generar recursos después de atender sus necesidades operativas y de inversión.
Sin embargo, es necesario analizar también su composición.
Durante el tercer trimestre, la generación de caja se benefició de una devolución fiscal en España. Por ello, los inversores deberán distinguir entre los ingresos extraordinarios y la generación recurrente de efectivo.
¿Qué ocurre con el dividendo de Telefónica?
La compañía ha ratificado su intención de distribuir un dividendo en efectivo de 0,15 euros por acción a cuenta del ejercicio 2026, cuyo pago está previsto para junio de 2027, sujeto a las aprobaciones correspondientes.
Para los accionistas que mantienen Telefónica como inversión orientada a la obtención de rentas, la política de dividendos sigue siendo una cuestión fundamental.
No obstante, el atractivo de una acción por dividendo no depende únicamente de su rentabilidad porcentual.
También resulta necesario evaluar la sostenibilidad de los pagos, la evolución del flujo de caja libre y las necesidades de inversión del grupo.
Un dividendo elevado puede perder atractivo si la cotización continúa deteriorándose o si la empresa necesita modificar su política de remuneración.
¿Qué deben vigilar ahora los inversores de Telefónica?
Después de la presentación de resultados, el mercado cuenta con varios indicadores que permitirán evaluar la evolución de la compañía durante los próximos meses.
El primero será la capacidad de Telefónica para cumplir las nuevas previsiones de ingresos, rentabilidad y caja correspondientes al cierre de 2026.
El segundo será la evolución de su deuda financiera neta. Mantener la reducción del apalancamiento reforzaría la posición financiera de la operadora.
También será importante comprobar si el crecimiento de Telefónica España se consolida y si los mercados internacionales contribuyen a mejorar la rentabilidad del conjunto del grupo.
Finalmente, la evolución del flujo de caja libre recurrente ayudará a valorar la capacidad de la empresa para financiar inversiones, reducir deuda y remunerar a sus accionistas.
Telefónica afronta una nueva etapa en el Ibex 35
Los resultados de los nueve primeros meses de 2026 reflejan una compañía que ha recuperado la rentabilidad, reducido su endeudamiento y mejorado su capacidad de generación de efectivo.
Sin embargo, la caída de las acciones tras la presentación de las cuentas recuerda que los mercados financieros valoran tanto los resultados actuales como las perspectivas futuras.
La revisión a la baja del crecimiento previsto de los ingresos introduce un elemento de cautela que convive con las mejoras operativas y financieras.
Para Telefónica, el desafío será demostrar que la simplificación de su estructura internacional y la mayor eficiencia de sus negocios pueden traducirse en un crecimiento sostenible.
La recuperación del beneficio es una señal positiva, pero la evolución de la cotización dependerá de que esa mejora se transforme en resultados recurrentes y expectativas de crecimiento más sólidas.